2024铝条市场深度解析 中国贸易商的机遇、挑战与战略突围

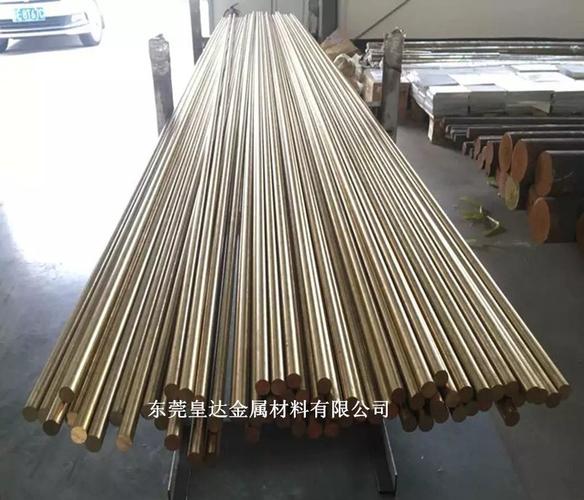
2024年,全球铝市场在复杂多变的宏观环境中走出了一条震荡曲线。作为有色金属合金领域的重要品种,铝条(尤其是1060、6061、6063等牌号的铝条、铝排、铝棒)在建筑、电力、交通运输及消费电子等终端需求的带动下,迎来了新的变局。对于中国贸易商而言,这一年既是充满不确定性的一年,也是战略调整的关键窗口期。
一、2024年中国铝条市场供需新格局
供给端,中国电解铝产能天花板(4500万吨)已基本确立,运行产能维持在4200万吨左右的高位,供给弹性明显下降。受此影响,铝条上游铝棒(铝水合金化)供应在西南、西北等主产区表现出较强的区域性与季节性特征。尽管房地产领域用铝需求疲软,但光伏边框、新能源汽车型材以及特高压电网建设的强劲增长,有效对冲了建筑型材的下滑。
需求端呈现出明显的“新旧动能转换”。传统建筑门窗幕墙用铝条需求同比下降约5%-8%,而工业型材用铝条(如电池托盘、散热器、光伏支架)需求保持两位数增长。特别是光伏行业,2024年国内新增装机量维持高位,带动铝合金边框及配套铝条消费量超过300万吨。
出口方面,中国铝条及铝制品出口在面临部分国家反倾销调查与关税壁垒的背景下,依然展现出较强韧性。海关数据显示,2024年1-10月,中国铝条、铝棒及铝合金型材出口量同比增长约7%,主要流向东南亚、中东及墨西哥等地区。
二、中国贸易商面临的五大核心挑战
1. 价格波动风险加剧。 2024年沪铝主力合约在18500-21000元/吨区间宽幅震荡,伦铝则受美联储货币政策、地缘政治及海外能源价格影响,波动更为剧烈。贸易商面临基差风险、汇率风险及库存贬值风险的三重夹击。
2. 加工费持续承压。 铝棒加工费(例如6063铝棒)在西南地区一度跌至300元/吨以下,甚至逼近成本线。行业内产能过剩与同质化竞争导致贸易商在采销两端议价能力被削弱。
3. 融资与现金流难题。 铝条单价高、占用资金大,中小贸易商在银行信贷收紧、供应链金融监管趋严的背景下面临较大的资金周转压力。
4. 品质与认证壁垒。 下游高端客户(如汽车、电子)对铝条的化学成分、力学性能及尺寸公差要求日益严苛,出口订单更为关注碳足迹与ELV/VOC等环保标准,传统贸易商的品控能力受到考验。
5. 数字化转型冲击。 铝行业电商平台、产业互联网及大数据报价系统逐步普及,信息差红利消失,传统“搬砖”式贸易模式难以为继。
三、贸易商突围的六大战略路径
第一,深耕细分市场。 避开6063建筑型材红海,转向6061/6082等中高端铝合金铝条,聚焦储能、机器人、低空经济等新兴赛道。主动与下游头部企业签订年度长协,锁定利润。
第二,优化供应链管理。 采取“低库存+套期保值”策略,利用沪铝期货及期权工具锁定采购成本。在中转集散地(如无锡、佛山、重庆)布置柔性仓储,缩短交付周期,降低物流仓储成本。
第三,强化技术附加值。 与上游铝厂或科研院所合作,为客户提供合金定制、切割精加工、热处理及表面处理等增值服务,逐步从“材料 trader”转型为“轻资产服务商”。
第四,拓展海外渠道。 关注RCEP、一带一路沿线国家的基础设施建设需求,利用跨境电商平台与海外仓,以合金铝条为切入点,小批量多批次地打开新兴市场。越南、印尼、沙特等地的需求增长尤其值得深入挖掘。
第五,数字化赋能。 搭建中小型ERP与CRM系统,利用APD(铝价格数据)平台实时监控基差与升贴水。积极开展短视频直播获客、小程序报价等新营销方式,提升运营效率与客户体验。
第六,合规与ESG建设。 主动申请ISO 9001、IATF 16949及碳足迹核查,提升企业资质壁垒,以便进入高端供应链。同时关注欧盟碳边境调节机制(CBAM)对出口价格的潜在影响,提前做好数据申报准备。
四、2025年展望与经营建议
2025年,铝条市场将继续受益于轻量化与新能源装机的结构性拉动,但铝价难现单边大牛市,波动将成为常态化特征。中国贸易商应客观看待当前需求分化、竞争加剧的局面,坚持薄利多销与风险对冲并举。建议年均流转量在5000-25000吨的贸易商重视风险管理部与业务拓展部的协同建设,通过品类多元化(如增加稀土铝合金、高纯铝条)提升利润空间。
唯有将传统贸易的网络优势与数字化工具、切实的技术服务结合起来,从原材料流通商进化为供应链运营者,方能在2024以及未来的行业下半场中穿越周期,赢得先机。}
如若转载,请注明出处:http://www.neichuo.com/product/17.html
更新时间:2026-10-24 19:09:43